Domain viptransport.ch kaufen?
Wir ziehen mit dem Projekt
viptransport.ch um.
Sind Sie am Kauf der Domain
viptransport.ch interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain viptransport.ch kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Peter Berling - Der Chauffeur - Preis vom 02.11.2026 20:28:08 hBinding : Gebundene Ausgabe, Edition : 1., Auflage, Label : Europa Verlag, Publisher : Europa Verlag, medium : Gebundene Ausgabe, numberOfPages : 528, publicationDate : 2014-10-07, authors : Peter Berling, languages : german, ISBN : 39443056634,42 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
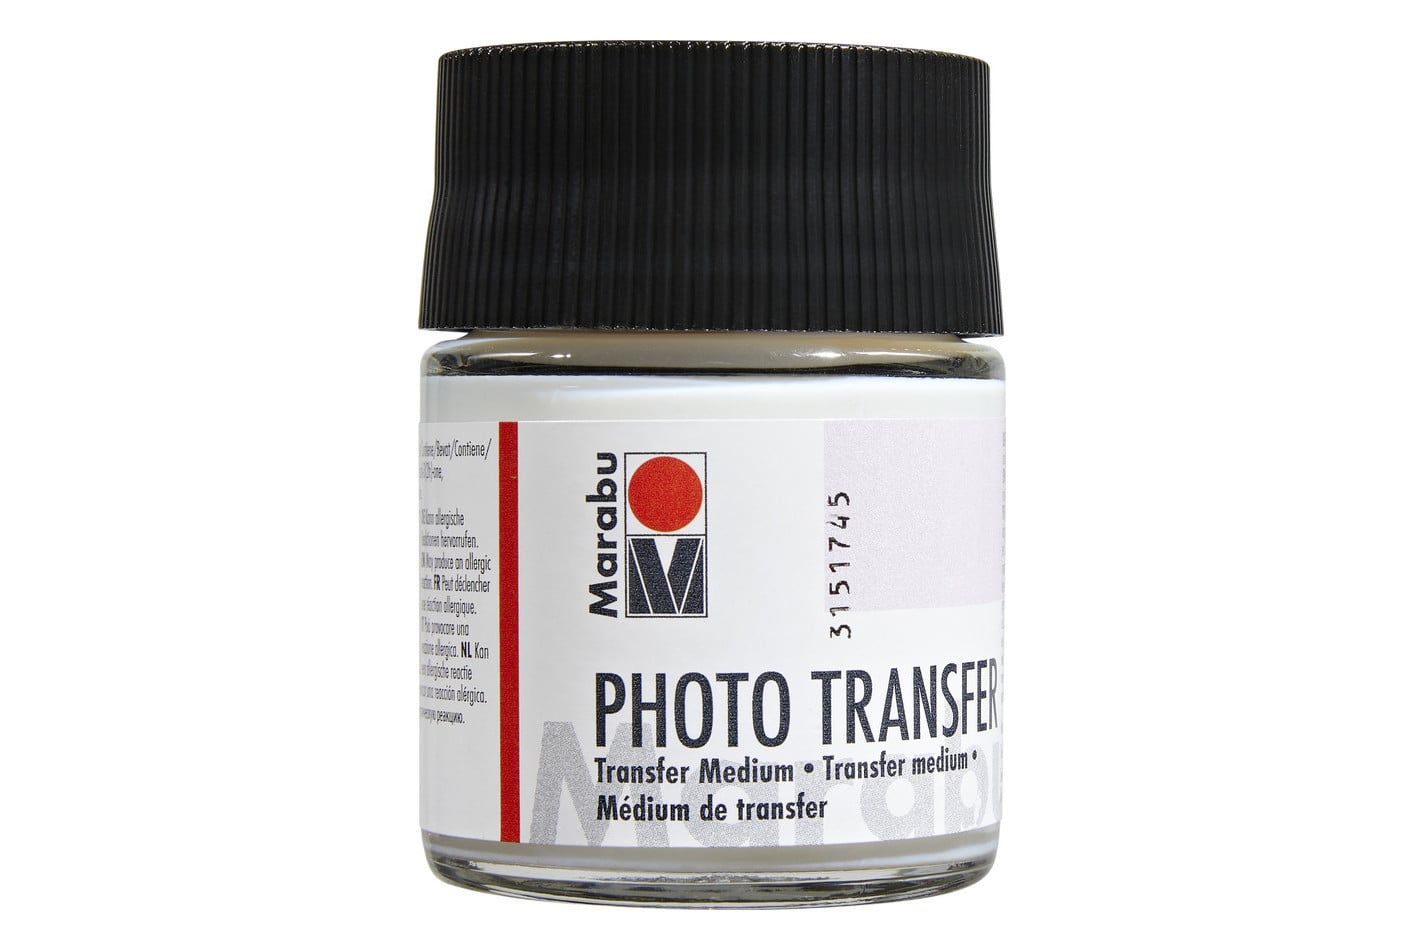
Marabu Photo Transfer Medium, 50 mlVerwandle deine liebsten Fotomotive in einzigartige Unikate und entfessle deine kreative Ader mit dem Marabu Photo Transfer . Dieses vielseitige Transfermedium ermöglicht es dir, hochwertige Papierausdrucke aus dem Laserdrucker mühelos auf eine Vielzahl von Oberflächen zu übertragen. Ob du glatte Materialien wie Glas, Keramik oder Metall bearbeitest oder natürliche Strukturen wie Holz und Pappmaché verschönern möchtest, dieses Produkt bietet dir grenzenlose Gestaltungsmöglichkeiten für deine5,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
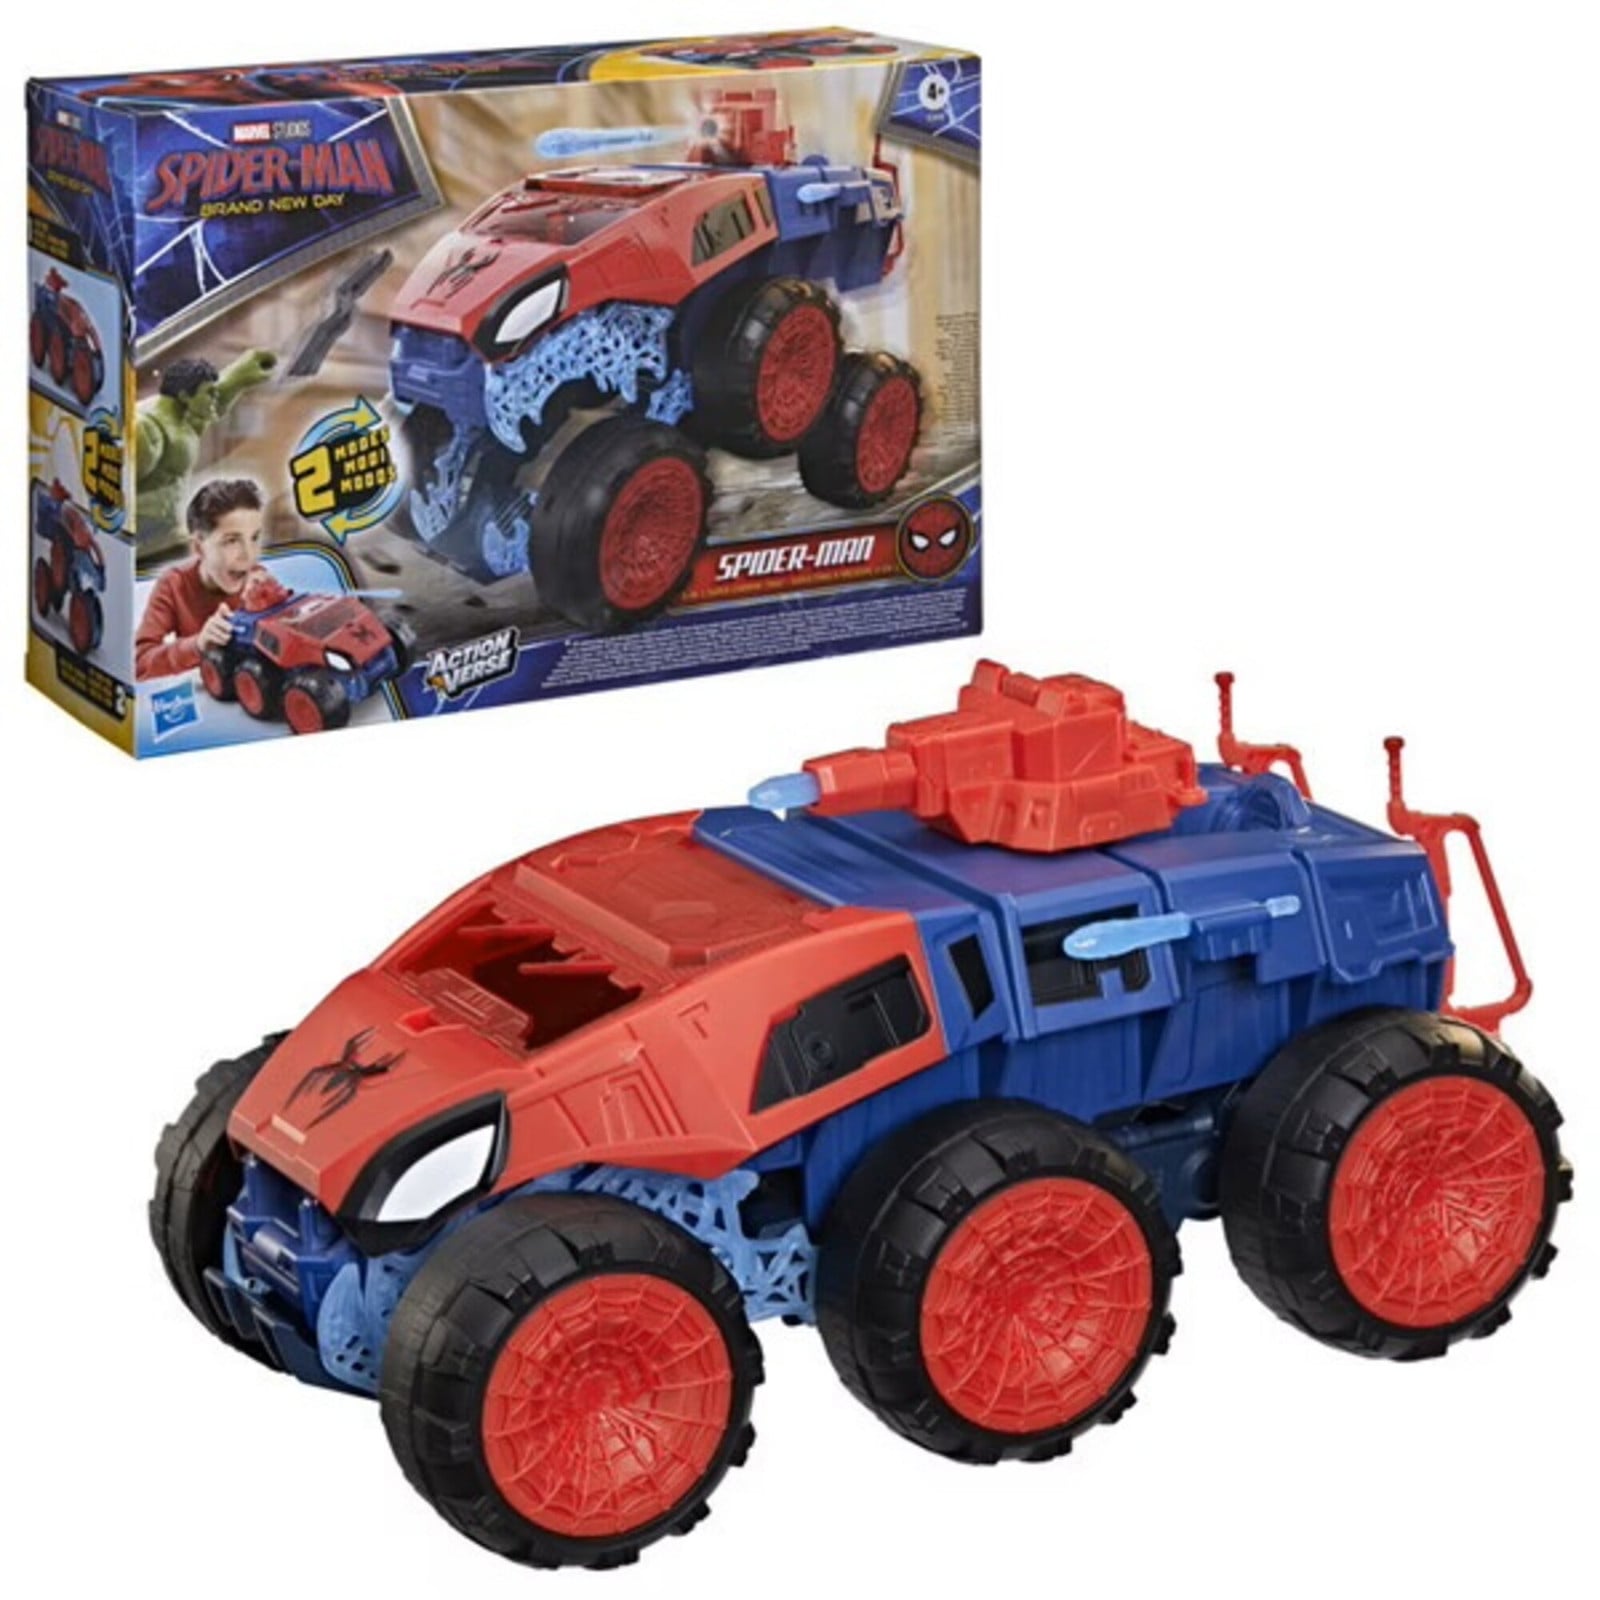
Spider-Man 2-in-1 Super Mampf-FahrzeugBereite dich auf rasante Abenteuer vor mit dem Marvel Spider-Man 2-in-1 Super Mampf-Fahrzeug von Hasbro . Dieses spannende Spielzeug ist perfekt für kleine Helden ab vier Jahren geeignet, die in die Welt des Marvel Cinematic Universe eintauchen möchten. Inspiriert von Spider-Man: Brand New Day, bietet dieses Fahrzeug eine einzigartige Spielmechanik, die die Fantasie von Kindern beflügelt und für stundenlangen Spielspass sorgt. Das Besondere an diesem Actionspielzeug ist die vielseitige49,95 €*Versand: 9,00 €Sichere Weiterleitung zum Anbieter
-
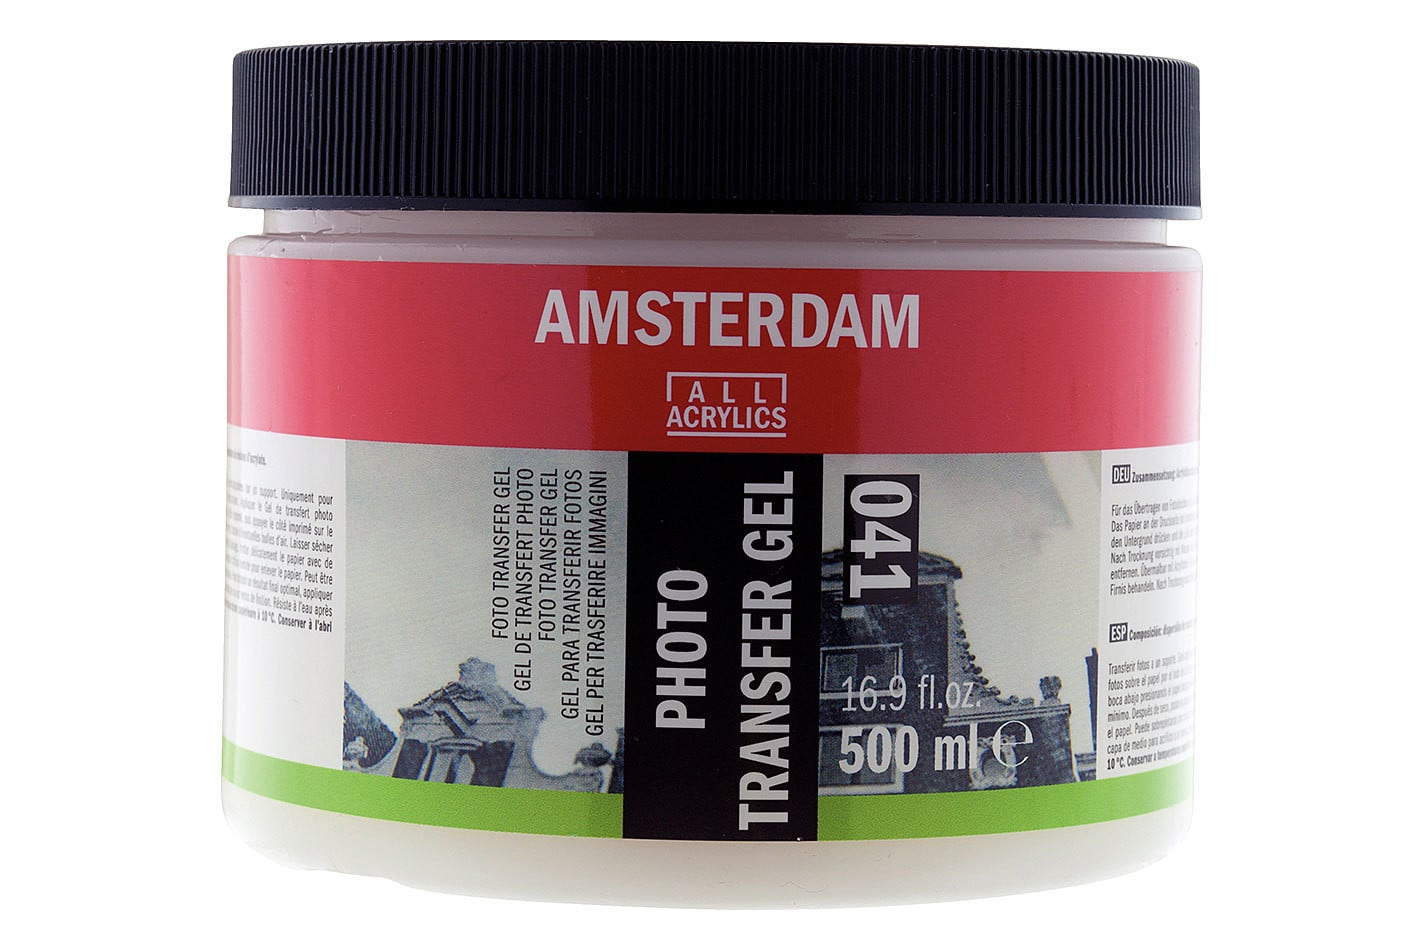
Amsterdam Acryl Foto Transfer Gel, 500 mlVerwandle deine kreativen Ideen in beeindruckende Unikate mit dem Amsterdam Acryl Foto Transfer Gel . Dieses vielseitige Hilfsmittel ermöglicht es dir, deine liebsten Motive mühelos von Papier auf verschiedene Untergründe zu übertragen und so eine Brücke zwischen Fotografie und Malerei zu schlagen. Ob für professionelle Projekte oder als inspirierende Beschäftigung für kleine und grosse Künstler, dieses Gel macht den Prozess der Bildübertragung denkbar einfach und effektiv. Die Anwendung29,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter

-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
Spielvorhang Space ShuttleVerwandle das Kinderzimmer in ein aufregendes Universum mit dem Spielvorhang Space Shuttle von Vipack. Dieser besondere Vorhang wurde speziell entwickelt, um Kindern eine magische Welt voller Abenteuer direkt in ihrem Zimmer zu eröffnen. Er dient als ideale Ergänzung zu den Pino halbhohen Betten und schafft einen geschützten Rückzugsort, der zum Träumen und Spielen einlädt. Unter dem Bett entsteht durch den Einsatz des Vorhangs ein gemütliches, verstecktes Spielparadies . Das motivierende79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Berling - Der Chauffeur - Preis vom 02.11.2026 20:28:08 hBinding : Gebundene Ausgabe, Edition : 1., Auflage, Label : Europa Verlag, Publisher : Europa Verlag, medium : Gebundene Ausgabe, numberOfPages : 528, publicationDate : 2014-10-07, authors : Peter Berling, languages : german, ISBN : 39443056634,42 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Marabu Photo Transfer Medium, 50 mlVerwandle deine liebsten Fotomotive in einzigartige Unikate und entfessle deine kreative Ader mit dem Marabu Photo Transfer . Dieses vielseitige Transfermedium ermöglicht es dir, hochwertige Papierausdrucke aus dem Laserdrucker mühelos auf eine Vielzahl von Oberflächen zu übertragen. Ob du glatte Materialien wie Glas, Keramik oder Metall bearbeitest oder natürliche Strukturen wie Holz und Pappmaché verschönern möchtest, dieses Produkt bietet dir grenzenlose Gestaltungsmöglichkeiten für deine5,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
Spider-Man 2-in-1 Super Mampf-FahrzeugBereite dich auf rasante Abenteuer vor mit dem Marvel Spider-Man 2-in-1 Super Mampf-Fahrzeug von Hasbro . Dieses spannende Spielzeug ist perfekt für kleine Helden ab vier Jahren geeignet, die in die Welt des Marvel Cinematic Universe eintauchen möchten. Inspiriert von Spider-Man: Brand New Day, bietet dieses Fahrzeug eine einzigartige Spielmechanik, die die Fantasie von Kindern beflügelt und für stundenlangen Spielspass sorgt. Das Besondere an diesem Actionspielzeug ist die vielseitige49,95 €*Versand: 9,00 €Sichere Weiterleitung zum Anbieter
-
Amsterdam Acryl Foto Transfer Gel, 500 mlVerwandle deine kreativen Ideen in beeindruckende Unikate mit dem Amsterdam Acryl Foto Transfer Gel . Dieses vielseitige Hilfsmittel ermöglicht es dir, deine liebsten Motive mühelos von Papier auf verschiedene Untergründe zu übertragen und so eine Brücke zwischen Fotografie und Malerei zu schlagen. Ob für professionelle Projekte oder als inspirierende Beschäftigung für kleine und grosse Künstler, dieses Gel macht den Prozess der Bildübertragung denkbar einfach und effektiv. Die Anwendung29,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
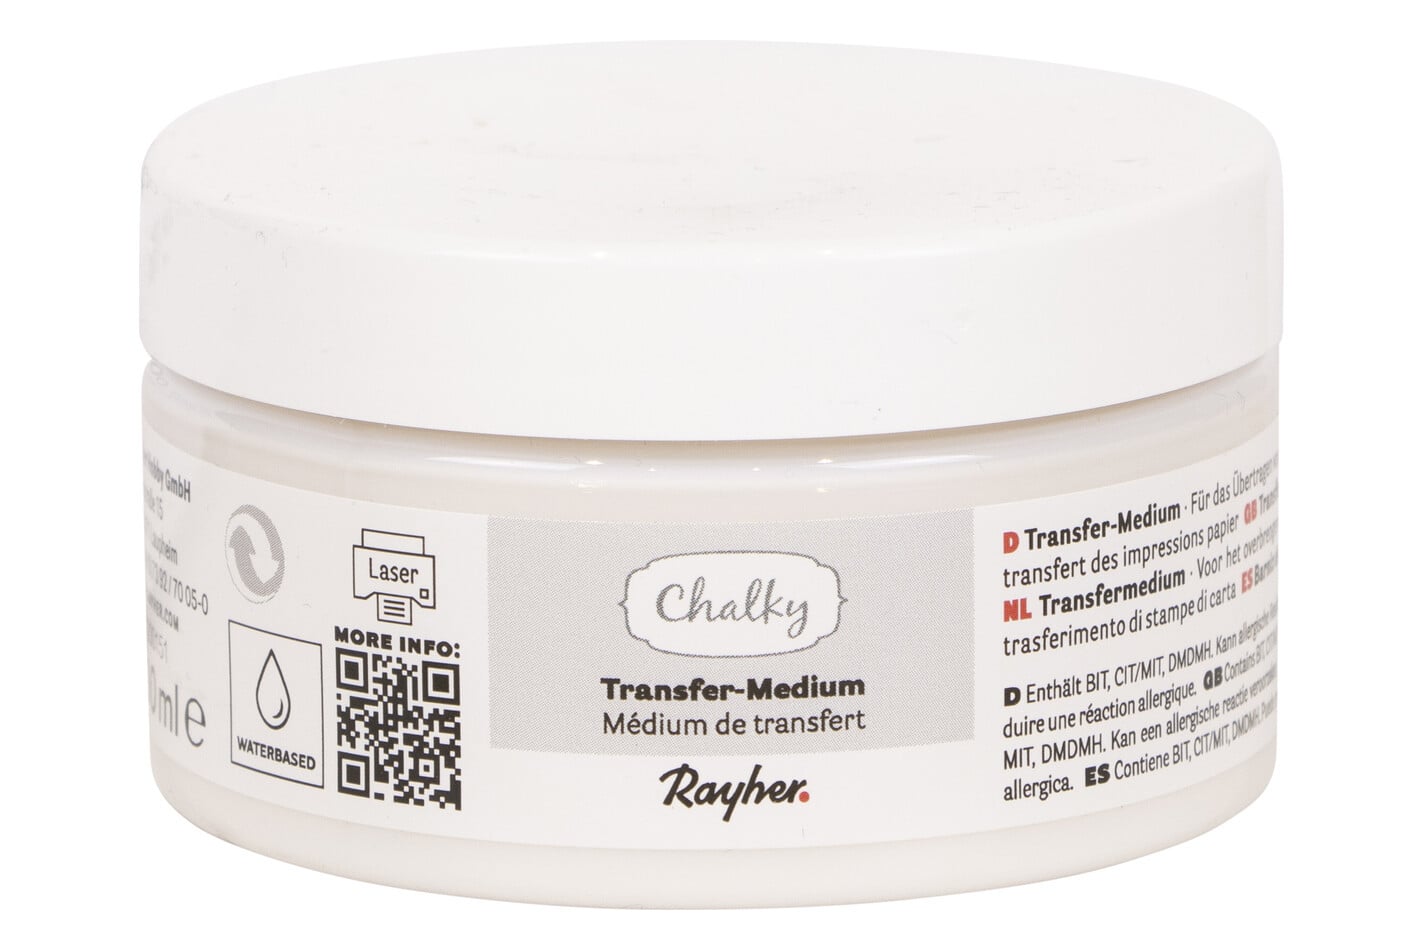
Chalky Transfer-Medium in der 100ml DoseDas Chalky-Transfer-Medium in der praktischen 100 ml Dose ist ein unverzichtbares Hilfsmittel für alle, die gerne kreativ mit verschiedenen Oberflächen arbeiten. Dieses spezielle Medium ermöglicht es dir, Motive und Designs mühelos auf unterschiedliche Materialien zu übertragen, was besonders beim Decoupage oder beim Gestalten von Möbelstücken von grossem Vorteil ist. Durch die Anwendung des Mediums erzielst du ein professionelles Ergebnis, bei dem die Übertragung präzise und gleichmässig13,95 €*Versand: 8,45 €Sichere Weiterleitung zum Anbieter
-
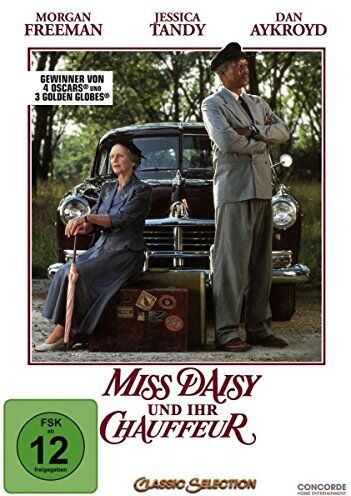
Bruce Beresford - Miss Daisy und ihr Chauffeur - Preis vom 02.11.2026 20:28:08 hAspectRatio : 1.77 : 1, AudienceRating : Freigegeben ab 12 Jahren, Brand : FREEMAN, MORGAN/TANDY, JESSICA, Binding : DVD, Edition : Standard Version, Label : Concorde Video, Publisher : Concorde Video, NumberOfDiscs : 1, RegionCode : 2, NumberOfItems : 1, PackageQuantity : 1, Format : Dolby, medium : DVD, publicationDate : 2012-03-01, releaseDate : 2012-03-15, runningTime : 95 minutes, theatricalReleaseDate : 2005-02-22, actors : Morgan Freeman, Jessica Tandy, Dan Aykroyd, Patti Lupone, Esther Rolle, Joann Havrilla, William Hall Jr., Alvin M. Sugarman, Clarice F. Geigerman, Muriel Moore, Sylvia Kaler, Carolyn Gold, Crystal R. Fox, Bob Hannah, directors : Bruce Beresford, music : Hans Zimmer4,15 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.